Auto-entrepreneur en prestation de service et vente de marchandises : deux plafonds à surveiller
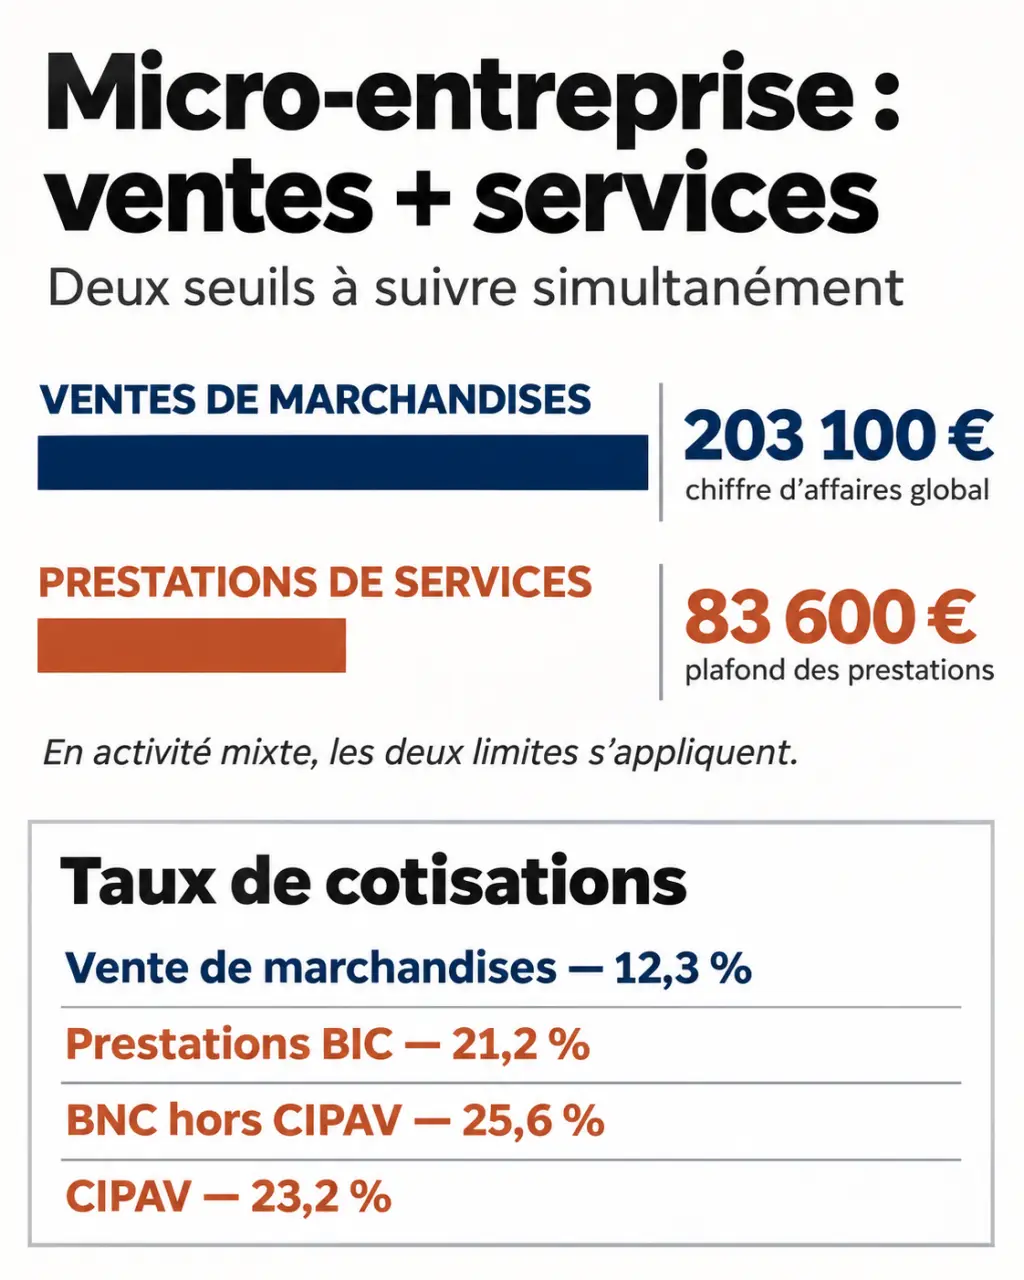
Oui, un auto-entrepreneur peut cumuler prestation de service et vente de marchandises dans une seule micro-entreprise. Il doit cependant distinguer ses recettes : les plafonds et les cotisations ne se calculent pas de la même façon selon leur nature. En 2026, les deux limites à surveiller sont 203 100 € de chiffre d’affaires global et 83 600 € pour la partie prestations de services.
Une seule entreprise, mais plusieurs activités possibles
La micro-entreprise est un régime fiscal et social simplifié de l’entreprise individuelle. Une même personne ne peut pas créer deux micro-entreprises pour séparer son commerce de ses prestations. Elle peut, en revanche, déclarer plusieurs activités au sein de la même entreprise, avec un seul numéro SIREN.
Ce cumul reste soumis aux conditions propres à chaque métier : qualification professionnelle, assurance obligatoire ou réglementation particulière. Ajouter une activité commerciale ne dispense donc pas un artisan de respecter les obligations de son activité de travaux.
Activités liées ou distinctes : identifier ce que vous facturez
Les activités sont liées lorsqu’elles participent à une même intervention : un plombier fournit un robinet et l’installe, un garagiste vend une pièce puis effectue son remplacement. Elles sont distinctes lorsqu’elles fonctionnent indépendamment, comme une boutique en ligne exploitée en parallèle d’une activité de conseil.
Cette distinction ne crée pas deux enveloppes de chiffre d’affaires indépendantes. Elle aide surtout à qualifier correctement les opérations. Chez un maçon, par exemple, la présence de matériaux dans un chantier ne permet pas de classer automatiquement toute leur valeur en achat-revente. La nature du contrat et les fournitures concernées doivent être examinées.
Pour une facture combinant fourniture et pose, détaillez les lignes et les montants. Cette présentation facilite le suivi, mais elle ne suffit pas, à elle seule, à justifier une qualification fiscale. En cas de doute sur les matériaux ou les consommables, faites confirmer votre ventilation par l’administration compétente.
Les plafonds de 2026 se contrôlent ensemble
Pour une activité mixte associant vente de marchandises et prestations de services, deux conditions doivent être respectées simultanément. Le chiffre d’affaires s’apprécie hors taxes, en additionnant les recettes des activités concernées.
| Montant à suivre | Plafond annuel en 2026 |
|---|---|
| Total ventes et prestations de services | 203 100 € |
| Part des prestations de services | 83 600 € |
Ces plafonds ne s’additionnent pas : vous ne disposez pas de 203 100 € de ventes auxquels ajouter 83 600 € de services. De même, déclarer les prestations comme activité secondaire ne permet pas de dépasser leur limite spécifique.
Trois situations pour comprendre le calcul
- 45 000 € de ventes et 30 000 € de prestations : le total atteint 75 000 €. Les deux limites sont respectées.
- 120 000 € de ventes et 85 000 € de prestations : le total atteint 205 000 €. Les deux plafonds sont dépassés.
- 20 000 € de ventes et 90 000 € de prestations : le total reste inférieur à 203 100 €, mais le plafond des services est dépassé.
Lors d’une création en cours d’année, les règles de proratisation doivent également être prises en compte. Les plafonds annuels ne constituent donc pas toujours l’enveloppe utilisable entre votre date de début et le 31 décembre.
Un dépassement n’entraîne pas toujours une sortie immédiate
En règle générale, le dépassement des limites pendant deux années civiles consécutives entraîne la sortie du régime micro au 1er janvier suivant. Un dépassement isolé ne signifie donc pas automatiquement une perte immédiate du régime. Vous restez entrepreneur individuel : c’est votre régime fiscal et social qui change, pas nécessairement la forme juridique de votre entreprise.
Les cotisations dépendent de chaque catégorie de recettes
Lors de la déclaration mensuelle ou trimestrielle à l’URSSAF, répartissez le chiffre d’affaires encaissé dans les rubriques correspondantes. Le taux de l’activité principale ne s’applique pas à toutes vos recettes. Les taux standards ci-dessous s’entendent hors ACRE et situations particulières.
| Nature de l’activité | Taux de cotisations sociales en 2026 |
|---|---|
| Achat-revente de marchandises, BIC | 12,3 % |
| Prestations commerciales ou artisanales, BIC | 21,2 % |
| Activités libérales non réglementées relevant des BNC, hors CIPAV | 25,6 % |
| Professions libérales relevant de la CIPAV | 23,2 % |
Les BIC désignent les bénéfices industriels et commerciaux ; les BNC, les bénéfices non commerciaux. Le rattachement à la CIPAV dépend de la profession exercée : ce n’est pas une option à sélectionner pour obtenir un taux différent.
Pour 45 000 € de ventes et 30 000 € de prestations artisanales, le calcul est le suivant : 45 000 × 12,3 % = 5 535 €, puis 30 000 × 21,2 % = 6 360 €. Soit 11 895 € de cotisations sociales, hors contributions et prélèvements supplémentaires.
Ces cotisations sont calculées sur les encaissements, pas sur votre marge. Le prix d’achat des marchandises, les matériaux, les commissions de plateforme ou les frais de déplacement ne sont pas déduits de l’assiette du régime micro-social.
Déclarer le cumul et organiser un suivi fiable
La création ou l’ajout d’une activité se déclare sur le guichet unique des formalités des entreprises, géré par l’INPI. Si votre micro-entreprise existe déjà, effectuez une modification d’activité plutôt qu’une nouvelle création.
- Décrivez précisément chaque activité : vente de produits, installation, réparation, conseil, etc.
- Identifiez l’activité principale, généralement celle appelée à générer le chiffre d’affaires le plus important, puis les activités secondaires.
- Joignez les justificatifs demandés selon les métiers exercés.
- Après traitement, vérifiez les informations enregistrées et les catégories accessibles dans votre espace URSSAF.
La CCI et la CMA peuvent vous accompagner selon le caractère commercial ou artisanal de votre projet, mais les formalités passent par le guichet unique. Le code APE décrit l’activité principale : il ne remplace pas la déclaration des autres activités.
Dans votre livre des recettes ou votre tableur, ajoutez une colonne « nature de recette » et une autre « cumul annuel par catégorie ». Vous obtenez ainsi deux tableaux de bord différents : le premier prépare la déclaration URSSAF, le second alerte sur les plafonds. Une facture mêlant vente et pose peut occuper deux lignes rattachées à la même référence, sans compter deux fois son total.
Ce suivi distinct ne suppose pas nécessairement deux comptes bancaires ni deux logiciels. Il exige surtout une ventilation traçable, cohérente avec les factures et les encaissements. Pour l’achat-revente, prévoyez également le registre des achats requis.
TVA, impôt et rentabilité : trois vérifications supplémentaires
Les plafonds du régime micro ne sont pas les seuils de franchise de TVA. Vous pouvez rester micro-entrepreneur tout en devenant redevable de la TVA. Vérifiez séparément les règles applicables à votre activité mixte et les conséquences sur vos factures.
L’impôt sur le revenu suit également ses propres règles. Sans versement libératoire, les recettes sont déclarées dans leur catégorie fiscale et bénéficient de l’abattement correspondant. Avec cette option, accessible sous conditions, les taux sont de 1 % pour la vente, 1,7 % pour les prestations BIC et 2,2 % pour les BNC, en supplément des cotisations sociales.
Ajoutez à votre prévisionnel la contribution à la formation professionnelle, les éventuelles taxes consulaires et la CFE selon votre situation. Enfin, comparez votre marge après achats et charges, pas seulement les taux de cotisations. Une activité de revente à faible marge peut rendre le régime micro peu avantageux, même lorsque les plafonds sont respectés. Le simulateur de l’URSSAF aide à estimer les prélèvements ; votre prévisionnel doit aussi intégrer le coût réel des marchandises.