Gérant de société : une voiture au nom de l’entreprise n’est pas toujours plus rentable
Un gérant peut utiliser sa voiture personnelle et se faire rembourser ses déplacements professionnels, ou rouler dans un véhicule acheté ou loué par sa société. Le meilleur choix dépend du coût global, du kilométrage professionnel et de l’usage privé, pas seulement de la possibilité de déduire des charges. TVA, plafonnement fiscal, taxes automobiles et cotisations sur l’avantage en nature peuvent modifier sensiblement le résultat.
Partir de l’usage réel avant de choisir le propriétaire
La première question n’est pas « qui paie la voiture ? », mais « à quoi servira-t-elle ? ». Une voiture familiale utilisée occasionnellement pour rencontrer des clients ne pose pas le même arbitrage qu’un véhicule mobilisé quotidiennement pour des interventions. Il faut aussi distinguer une voiture de tourisme d’un véritable utilitaire : leur traitement fiscal diffère.
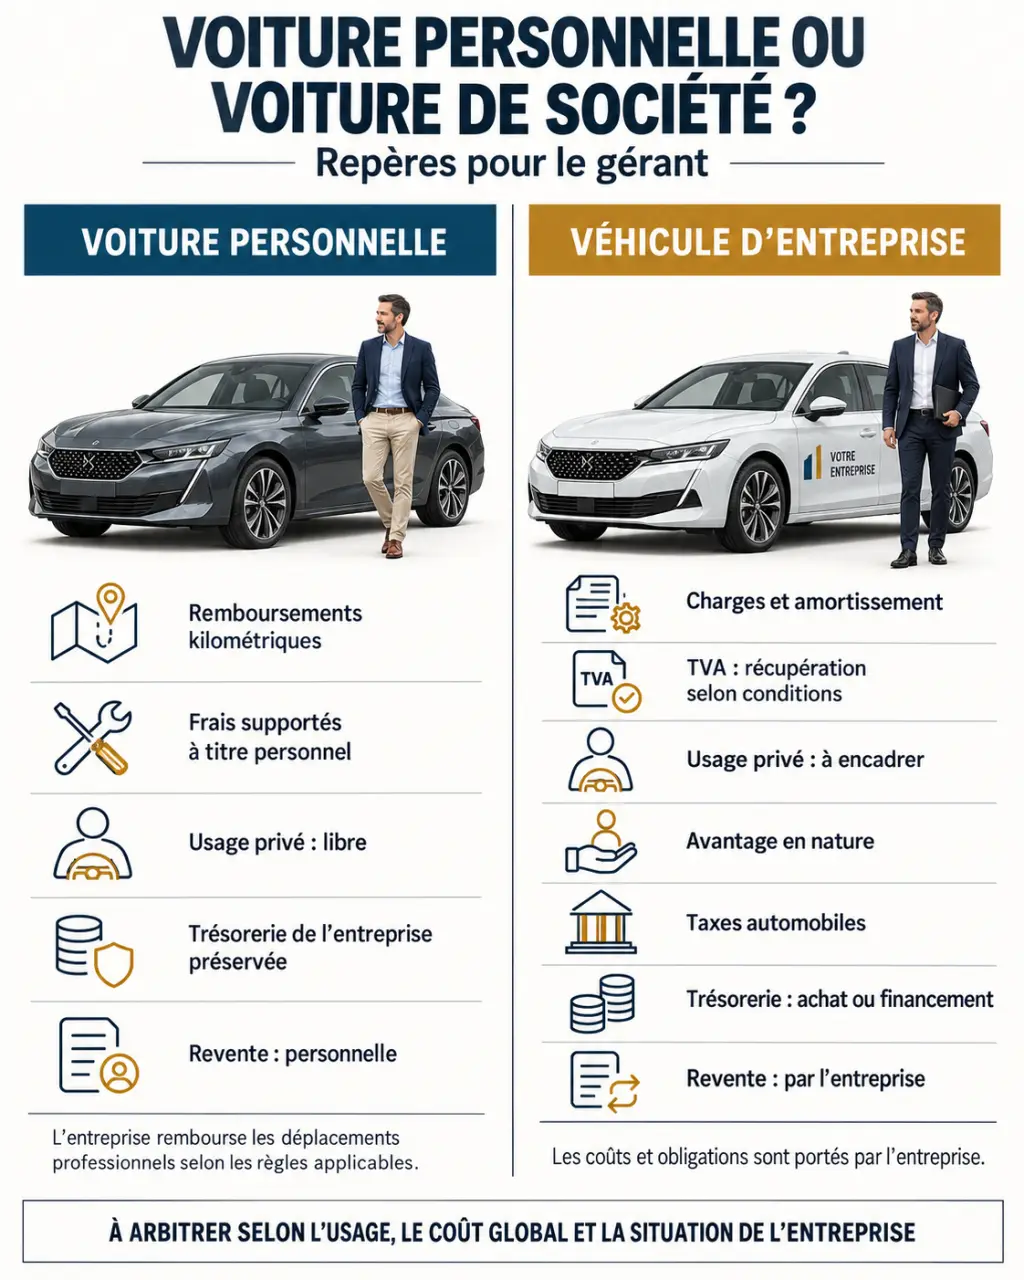
| Point de comparaison | Voiture personnelle | Voiture de société |
|---|---|---|
| Financement | Supporté par le gérant | Supporté par la société, à l’achat ou en location |
| Déplacements professionnels | Remboursement justifié | Dépenses prises en charge par l’entreprise |
| Usage privé | Reste à la charge du propriétaire | Avantage en nature à traiter |
| Contraintes fiscales | Justificatifs et règles de remboursement | TVA, plafonds, taxes et traitement social |
Conserver un véhicule personnel mérite souvent d’être étudié lorsque les déplacements professionnels sont limités et que le gérant possède déjà une voiture adaptée. À l’inverse, une utilisation professionnelle soutenue ou un besoin d’équipement spécifique peuvent justifier un véhicule d’entreprise. Aucun seuil de kilomètres ne rend automatiquement une option gagnante.
Raisonnez également en termes de risque : avec une voiture personnelle, le gérant assume sa dépréciation et sa revente. Avec un véhicule de société, ces risques pèsent sur l’entreprise, ainsi que les éventuels frais de restitution en location.
Voiture d’entreprise : distinguer dépense payée et charge déductible
Achat, location et plafonds fiscaux
Une voiture achetée par la société est normalement immobilisée : son prix est réparti comptablement par amortissement, et non déduit intégralement lors du paiement. Pour une voiture particulière, l’amortissement fiscal est plafonné. Les plafonds comprennent notamment 9 900, 18 300, 20 300 ou 30 000 euros, selon les émissions et les caractéristiques réglementaires du véhicule. La date d’acquisition et la méthode d’homologation doivent être vérifiées pour retenir le bon montant.
La fraction d’amortissement dépassant le plafond doit être réintégrée au résultat fiscal. En location ou en crédit-bail, une fraction des loyers peut également être non déductible : louer ne permet pas de contourner le plafonnement. Demandez au bailleur le montant à réintégrer.
L’assurance, l’entretien, les réparations et les dépenses d’utilisation sont en principe déductibles lorsqu’ils répondent à l’intérêt de l’entreprise, sont justifiés et correctement comptabilisés. La prise en charge d’un usage privé suppose toutefois un traitement adapté de la rémunération du dirigeant.
TVA : le type de véhicule reste déterminant
La TVA sur l’achat ou la location d’une voiture de tourisme n’est généralement pas récupérable, même si elle sert aux déplacements professionnels. Des exceptions existent pour certaines activités. Pour un utilitaire ouvrant droit à déduction, la récupération est en principe possible si l’entreprise est elle-même assujettie et dispose d’une facture conforme.
Le carburant suit des règles distinctes : pour l’essence et le gazole, la TVA est généralement déductible à 80 % pour une voiture de tourisme et à 100 % pour un utilitaire ouvrant droit à déduction, sous les conditions habituelles. L’électricité et les carburants gazeux relèvent de règles spécifiques. Une motorisation électrique ne rend donc pas automatiquement récupérable la TVA sur l’achat de la voiture.
Véhicule personnel : rembourser les trajets sans payer deux fois les mêmes frais
Lorsque la voiture appartient au gérant, la société peut rembourser les dépenses engagées pour son activité. Deux méthodes sont à examiner : les frais réels et les indemnités kilométriques. Dans les deux cas, le déplacement doit être professionnel et démontrable ; les trajets privés ne deviennent pas déductibles parce qu’ils figurent dans une note de frais.
Indemnités kilométriques ou frais réels
Le barème kilométrique tient notamment compte de la puissance fiscale et de la distance professionnelle annuelle. Il couvre déjà la dépréciation, l’entretien, les pneumatiques, le carburant et l’assurance. Ces dépenses ne doivent pas être remboursées une seconde fois. Les péages et stationnements professionnels peuvent être ajoutés sur justificatifs, selon les règles applicables.
Au réel, le remboursement repose sur les dépenses effectivement supportées et leur part professionnelle. Cette méthode exige une ventilation rigoureuse. Le barème carburant n’est pas interchangeable avec le barème kilométrique : il ne couvre que le carburant et répond à des conditions d’utilisation propres.
Organiser une preuve simple et continue
Pour chaque déplacement, conservez la date, le départ, la destination, l’objet professionnel et les kilomètres parcourus. Ajoutez la carte grise, les factures utiles et le calcul des remboursements. Vérifiez aussi que l’assurance autorise l’usage professionnel envisagé.
Créez un canal unique pour les justificatifs : chaque rendez-vous professionnel doit pouvoir être relié à une ligne du carnet de déplacements, puis à la note de frais correspondante. Cette chaîne de traçabilité facilite le contrôle des doublons et permet de reconstituer un trajet plusieurs mois après, sans dépendre de votre mémoire. Un simple dossier mensuel partagé avec la comptabilité suffit souvent.
Usage privé et taxes : les coûts qui changent l’arbitrage
L’avantage en nature dépend aussi du statut du gérant
Une voiture d’entreprise disponible pour les week-ends, les vacances ou d’autres déplacements privés procure un avantage en nature. Celui-ci entre dans la rémunération imposable et dans l’assiette sociale selon le régime du dirigeant. Une interdiction d’usage privé doit être réelle, formalisée et cohérente avec les conditions de mise à disposition.
Pour un dirigeant assimilé salarié, notamment un gérant minoritaire ou égalitaire de SARL rémunéré, une évaluation au réel ou au forfait peut être possible. Le gérant majoritaire relevant du régime des travailleurs non salariés doit retenir une évaluation au réel. Les règles forfaitaires ayant changé pour les véhicules mis à disposition à compter du 1er février 2025, il faut vérifier la date applicable avant tout calcul.
Au réel, on détermine les dépenses pertinentes, puis la fraction correspondant à l’utilisation privée, avec un traitement adapté du carburant payé par l’entreprise. Une participation financière du gérant peut réduire l’avantage. Les véhicules électriques peuvent bénéficier de dispositions particulières, sous conditions.
L’ancienne TVS ne résume plus les taxes automobiles
La TVS a été remplacée par des taxes annuelles sur l’affectation des véhicules de tourisme à des fins économiques, notamment liées aux émissions de CO2 et aux polluants atmosphériques. Certains véhicules de catégorie N1 peuvent être concernés : la mention « utilitaire » dans une annonce commerciale ne suffit pas à trancher.
Des exonérations ou règles particulières existent, notamment selon la motorisation et l’activité. Un véhicule personnel donnant lieu à des remboursements kilométriques peut aussi entrer dans le champ de ces taxes, avec des mécanismes d’atténuation spécifiques. Dans une société à l’IS, les taxes annuelles concernées ne sont en principe pas déductibles.
Faire chiffrer deux scénarios sur la même durée
Pour décider, comparez une durée de détention identique et un kilométrage réaliste. Demandez à votre expert-comptable une simulation regroupant :
- l’achat ou les loyers, l’entretien, l’assurance et l’énergie ;
- la TVA réellement récupérable et les réintégrations fiscales ;
- les taxes automobiles et l’économie d’impôt effective ;
- les remboursements professionnels ou le coût social et fiscal de l’usage privé ;
- la valeur de revente et l’effort de trésorerie personnel comme professionnel.
Une charge déductible reste une dépense. Le bon choix est celui qui couvre votre besoin de mobilité au coût global le plus cohérent, avec des justificatifs faciles à tenir et une trésorerie préservée.