Confidentialité des comptes en micro-entreprise : 2 seuils sur 3 à respecter
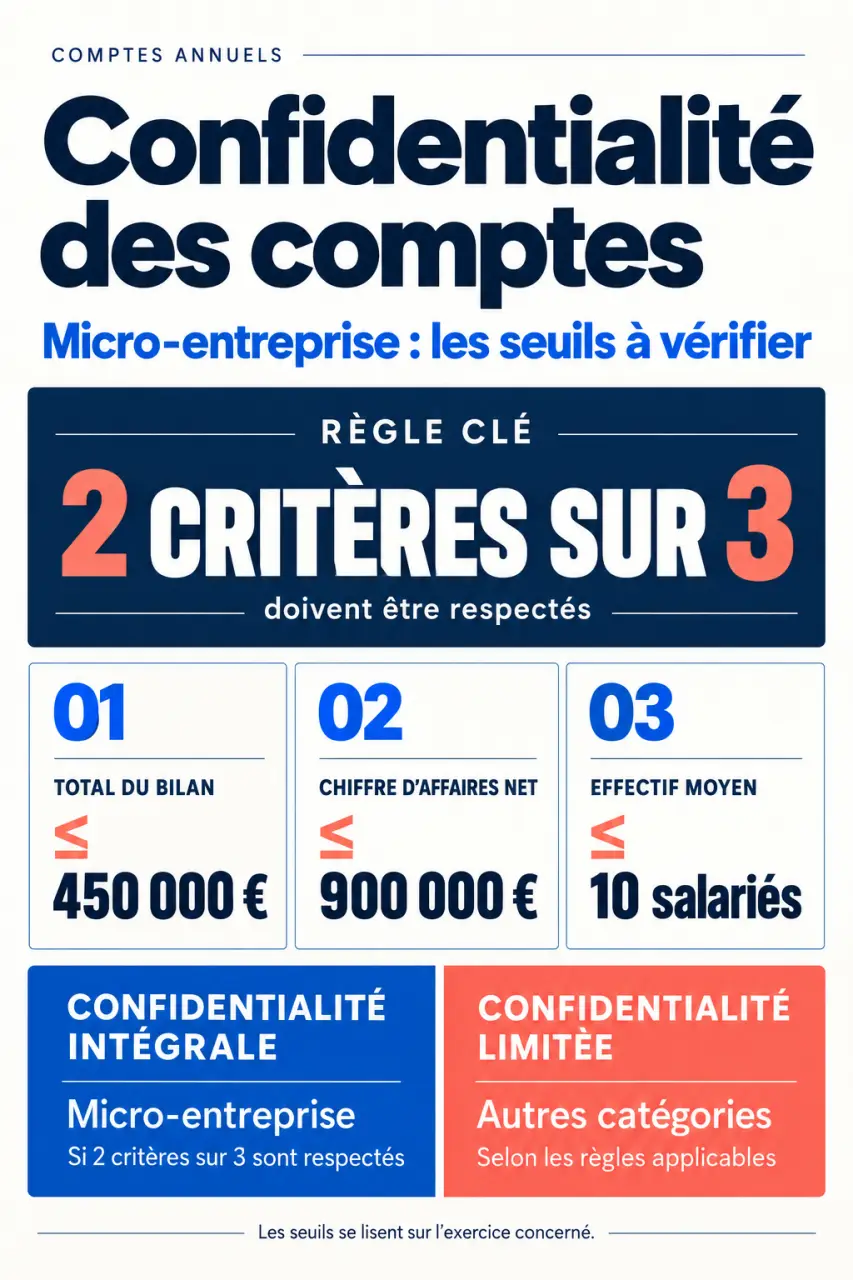
Une société peut demander la confidentialité de ses comptes annuels lorsqu’elle ne dépasse pas au moins deux des trois seuils suivants : 450 000 euros de total de bilan, 900 000 euros de chiffre d’affaires net et 10 salariés. Cette possibilité dépend aussi de son activité et des exclusions légales. La déclaration doit accompagner le dépôt des comptes : elle ne remplace jamais cette obligation.
Vérifier les seuils sans confondre micro-entreprise et micro-entrepreneur
La micro-entreprise visée ici est une catégorie comptable du Code de commerce, définie par l’article L123-16-1. Ce n’est pas le régime fiscal et social du micro-entrepreneur. Une SASU, une EURL ou une SARL peut ainsi relever de cette catégorie comptable, sous réserve de remplir les conditions applicables.
À l’inverse, un entrepreneur individuel au régime micro n’a généralement pas de comptes annuels à déposer au greffe. Il n’a donc pas à demander leur confidentialité selon cette procédure.
| Critère | Limite à ne pas dépasser | Élément à examiner |
|---|---|---|
| Total du bilan | 450 000 euros | Total de l’actif du bilan |
| Chiffre d’affaires net | 900 000 euros | Chiffre d’affaires hors taxes de l’exercice |
| Effectif | 10 salariés | Nombre moyen de salariés sur l’exercice |
Deux limites respectées suffisent
Il n’est pas nécessaire de rester sous les trois plafonds. Une société présentant un bilan de 400 000 euros, un chiffre d’affaires de 950 000 euros et un effectif moyen de 8 salariés respecte deux critères : bilan et effectif. Le dépassement du chiffre d’affaires ne suffit donc pas, à lui seul, à écarter la catégorie micro. Une valeur exactement égale au seuil ne constitue pas un dépassement.
L’examen porte sur les comptes de l’exercice clos, avec un chiffre d’affaires apprécié sur une base annuelle. Toutefois, un franchissement ponctuel ne doit pas être interprété isolément : le changement de catégorie tient compte du mécanisme de deux exercices consécutifs prévu par les textes. En cas de croissance récente, d’exercice de durée inhabituelle ou de première clôture, faites confirmer le classement par votre expert-comptable.
Écarter les exclusions avant de signer la déclaration
Respecter les seuils ouvre une possibilité, pas un droit automatique. L’article L232-25 du Code de commerce encadre la non-publication des comptes, tandis que l’article L123-16-2 prévoit des exclusions liées notamment à l’activité ou au statut de l’entreprise.
Les activités financières et les holdings demandent une attention particulière
Les établissements de crédit, certaines entreprises de financement, les organismes d’assurance et de réassurance ainsi que certaines entités faisant appel au marché relèvent de règles spécifiques. Une société concernée ne doit pas utiliser le formulaire ordinaire sur la seule base de son bilan et de son effectif.
Pour la confidentialité intégrale des micro-entreprises, une autre exclusion est déterminante : les sociétés dont l’activité consiste à gérer des titres de participations et des valeurs mobilières. Une holding doit donc vérifier son activité réelle avant de demander la non-publication de l’ensemble de ses comptes.
L’appartenance à un groupe ne produit pas le même effet pour chaque option
Il faut éviter d’appliquer indistinctement l’exclusion des groupes à tous les régimes. L’article L232-25 exclut expressément les sociétés appartenant à un groupe, au sens de l’article L233-16, de certaines options destinées aux petites et moyennes entreprises. Pour une micro-entreprise demandant la confidentialité intégrale, l’analyse doit notamment porter sur les exclusions propres à ce régime et sur l’activité de gestion de participations.
Une filiale opérationnelle et une holding ne doivent donc pas être traitées automatiquement de la même manière. En présence d’une société mère, de filiales ou de comptes consolidés, faites vérifier le régime exact avant de signer une attestation d’éligibilité.
Comprendre ce qui devient confidentiel et ce qui reste accessible
Pour une micro-entreprise éligible, la demande peut couvrir l’ensemble des comptes annuels déposés : bilan, compte de résultat et annexe lorsqu’elle est établie. La dispense éventuelle d’annexe et la confidentialité sont deux mécanismes distincts.
La protection concerne la communication au public. Elle ne supprime ni le dépôt annuel ni les droits d’accès prévus par la loi, notamment pour les autorités judiciaires, les administrations et la Banque de France. Certains organismes habilités peuvent également accéder aux informations dans les conditions légales.
Pensez à la confidentialité comme à une couche de mousse protectrice autour d’un objet fragile : elle amortit l’exposition, mais ne fait pas disparaître le contenu. Si vous transmettez ensuite votre bilan à un fournisseur pour obtenir un encours, cette copie circule hors du dispositif du greffe. Centralisez donc les demandes, identifiez les destinataires et limitez les documents transmis à ce qui est réellement nécessaire.
Le dépôt lui-même reste identifiable, notamment par la publicité correspondante au BODACC. La confidentialité ne rend donc pas l’entreprise invisible et ne garantit pas le secret de toutes les pièces déposées séparément des comptes.
Choisir le bon régime si la société dépasse la catégorie micro
Une société qui ne relève plus de la catégorie micro peut parfois bénéficier d’une protection plus limitée. L’article L123-16 définit les petites et moyennes entreprises ; l’article L232-25 organise leurs options de publication, sous réserve des exclusions applicables.
| Catégorie | Total du bilan | Chiffre d’affaires net | Effectif moyen | Option possible |
|---|---|---|---|---|
| Micro-entreprise | 450 000 euros | 900 000 euros | 10 salariés | Confidentialité de l’ensemble des comptes annuels |
| Petite entreprise | 7,5 millions d’euros | 15 millions d’euros | 50 salariés | Confidentialité du compte de résultat |
| Moyenne entreprise | 25 millions d’euros | 50 millions d’euros | 250 salariés | Publication simplifiée du bilan et de l’annexe |
Pour chaque catégorie, le classement repose sur au moins deux des trois limites à ne pas dépasser, avec les règles de changement de catégorie. Ces options ne sont pas interchangeables : la confidentialité du compte de résultat ne masque pas le bilan, et la publication simplifiée ne correspond pas à une confidentialité totale.
Utilisez donc le formulaire correspondant à votre catégorie et à l’option effectivement ouverte. Un modèle destiné aux petites entreprises ne permet pas d’obtenir la protection intégrale réservée aux micro-entreprises.
Préparer une déclaration recevable dès le dépôt annuel
La demande doit être préparée avant la transmission des comptes au greffe compétent. Le dépôt peut être effectué en ligne via le Guichet Unique ou selon les modalités de dépôt papier admises par le greffe.
- Validez l’éligibilité : catégorie comptable, historique des seuils, activité et éventuelles exclusions.
- Préparez les pièces du dépôt : comptes annuels et documents requis pour votre forme sociale, notamment ceux relatifs à l’approbation et à l’affectation du résultat.
- Complétez le modèle adapté : indiquez la dénomination, le numéro SIREN, le siège et l’exercice concerné.
- Faites signer la déclaration par le représentant légal puis joignez-la aux comptes lors du même dépôt.
- Conservez les justificatifs : déclaration signée, accusé de réception et confirmation du traitement de la confidentialité.
Privilégiez le modèle réglementaire proposé pour votre catégorie plutôt qu’une simple lettre libre. Relisez attentivement les attestations d’éligibilité : une fausse déclaration peut exposer son signataire à des sanctions, notamment sur le fondement du faux et usage de faux.
N’attendez pas que les comptes soient publiés pour demander leur confidentialité. Une demande postérieure au dépôt ne doit pas être considérée comme une régularisation acquise. En cas d’oubli, contactez immédiatement le greffe, sans présumer qu’il pourra retirer les documents déjà rendus publics.
Enfin, l’option doit être renouvelée à chaque dépôt annuel concerné. Vérifiez à nouveau les conditions à chaque clôture : une déclaration acceptée pour un exercice ne vaut pas autorisation permanente.