Quand une entreprise devient-elle grande ? 5 000 salariés ou deux seuils financiers
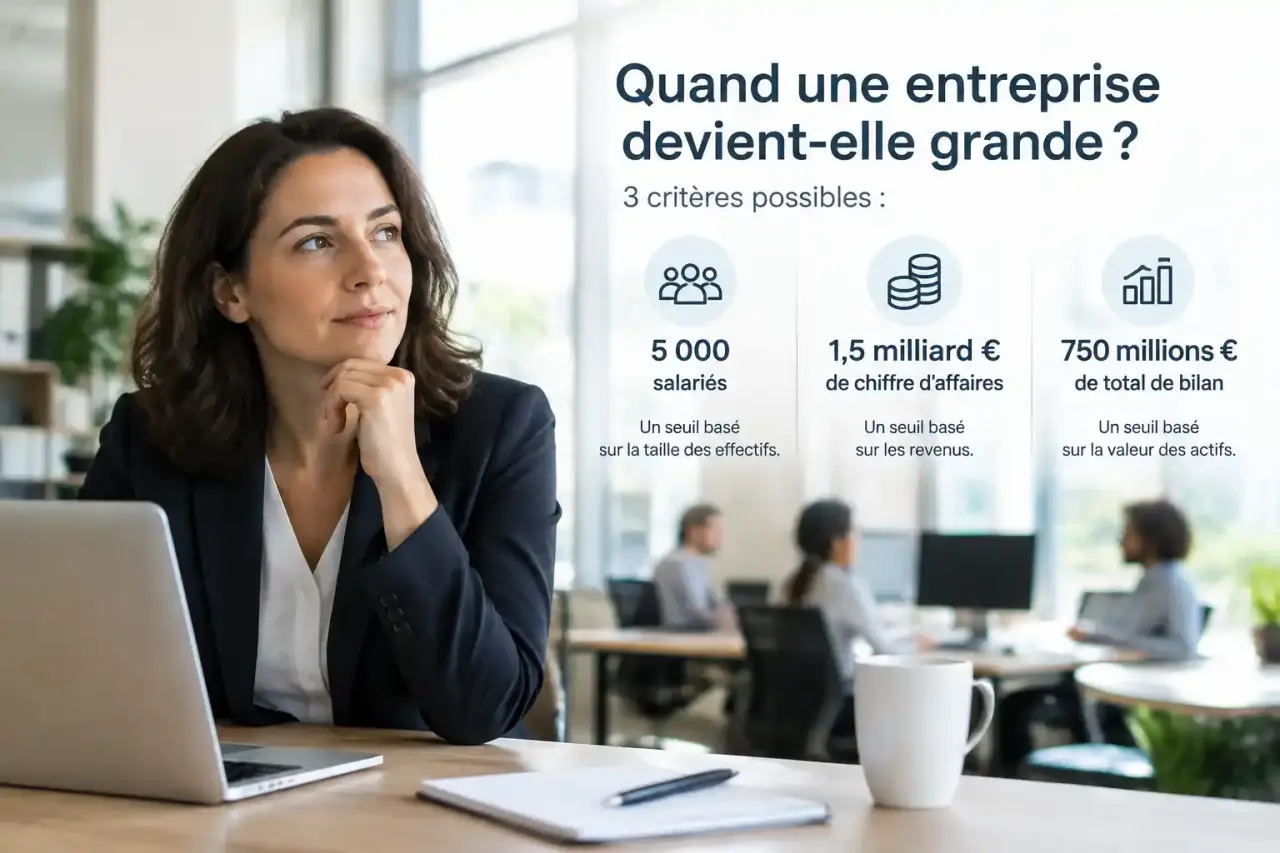
En France, une grande entreprise n’est pas simplement une société connue ou affichant un chiffre d’affaires élevé. Cette catégorie répond à une définition statistique précise, fondée sur l’effectif salarié et, dans certains cas, sur deux indicateurs financiers. Ces critères permettent de lire un classement, de comparer des employeurs et de situer une entreprise dans l’économie française.
Une grande entreprise : la définition statistique à retenir
Selon la définition utilisée par l’INSEE, une grande entreprise remplit au moins l’une de deux conditions. Elle compte soit au moins 5 000 salariés, soit elle dépasse simultanément un seuil de chiffre d’affaires et un seuil de total de bilan.
La première condition est directe : une structure qui emploie 5 000 personnes ou davantage entre dans la catégorie des grandes entreprises, quels que soient ses autres indicateurs. La seconde repose sur deux critères financiers. L’entreprise doit réaliser plus de 1,5 milliard d’euros de chiffre d’affaires et disposer d’un total de bilan supérieur à 2 milliards d’euros.
| Critère | Seuil à atteindre | Condition |
|---|---|---|
| Effectif salarié | Au moins 5 000 salariés | Ce seul critère suffit |
| Chiffre d’affaires | Plus de 1,5 milliard d’euros | À combiner avec le total de bilan |
| Total de bilan | Plus de 2 milliards d’euros | À combiner avec le chiffre d’affaires |
Le terme à retenir est donc simultanément. Une entreprise dont le chiffre d’affaires dépasse 1,5 milliard d’euros, mais dont le total de bilan reste inférieur à 2 milliards d’euros, ne devient pas automatiquement une grande entreprise au sens statistique. À l’inverse, le seuil de 5 000 salariés suffit à lui seul.
Pourquoi le chiffre d’affaires ne suffit pas à classer les entreprises
Ventes, patrimoine et emploi décrivent des réalités différentes
Le chiffre d’affaires mesure le volume des ventes réalisées sur une période. Il permet d’établir un classement des entreprises par activité commerciale, mais il ne décrit pas à lui seul leur solidité financière, leur niveau d’investissement ou leur poids en matière d’emploi. Une entreprise peut vendre beaucoup avec des marges limitées, tandis qu’une autre peut disposer d’un patrimoine important sans générer le même niveau de ventes annuelles.
Le total de bilan correspond à l’ensemble des actifs détenus par l’entreprise à une date donnée : immobilisations, stocks, créances, trésorerie et autres éléments comptables. Utilisé avec le chiffre d’affaires, il donne une lecture plus complète de la dimension économique de l’organisation.
Un classement dépend toujours de l’indicateur choisi
Parler des « plus grandes entreprises en France » sans préciser le critère peut prêter à confusion. Un classement par chiffre d’affaires met en avant le volume d’activité. Un classement par effectif fait ressortir les grands employeurs. Un classement par total de bilan donne davantage de poids aux actifs et à la structure financière.
Avant de conclure qu’une entreprise est « plus grande » qu’une autre, il faut donc vérifier l’unité de mesure, la période comptable et le périmètre retenu. Le chiffre d’affaires mesure un flux de ventes, l’effectif indique le poids de l’organisation en matière d’emploi et le bilan renseigne sur la valeur de ses actifs. Ces indicateurs ne répondent pas à la même question.
Grande entreprise, ETI, PME et TPE : ne pas confondre les catégories
La typologie des entreprises françaises ne se limite pas à l’opposition entre petites structures et grands groupes. Elle distingue plusieurs catégories. Une société réalisant plusieurs dizaines de millions d’euros de chiffre d’affaires n’est donc pas nécessairement une grande entreprise.
| Catégorie | Repère d’effectif | Repères financiers |
|---|---|---|
| TPE / microentreprise | Moins de 10 salariés | Petite activité économique |
| PME | Moins de 250 salariés | Chiffre d’affaires n’excédant pas 50 millions d’euros ou total de bilan n’excédant pas 43 millions d’euros |
| ETI | Moins de 5 000 salariés | Chiffre d’affaires n’excédant pas 1,5 milliard d’euros ou total de bilan n’excédant pas 2 milliards d’euros |
| Grande entreprise | Au moins 5 000 salariés | Ou dépassement simultané de 1,5 milliard d’euros de chiffre d’affaires et de 2 milliards d’euros de bilan |
Les entreprises de taille intermédiaire, ou ETI, occupent une position entre les PME et les grandes entreprises. Elles peuvent être très visibles dans leur secteur, employer plusieurs milliers de personnes et exercer à l’international sans relever pour autant de la catégorie des grandes entreprises. Cette distinction compte dans les analyses économiques, les politiques publiques et les comparaisons sectorielles.
Entreprise, groupe et filiale : le périmètre qui peut modifier le résultat
Une erreur fréquente consiste à analyser uniquement une société prise isolément. Une entreprise peut être organisée autour de plusieurs filiales, établissements ou entités juridiques. Une filiale peut ainsi présenter un effectif ou un chiffre d’affaires inférieur aux seuils, tout en appartenant à un ensemble économique qui relève, lui, de la catégorie des grandes entreprises.
Regarder l’unité économique plutôt que la seule raison sociale
Pour obtenir une lecture fiable, il faut identifier le périmètre des données. S’agit-il des comptes d’une société, des comptes consolidés d’un groupe ou de l’ensemble des unités placées sous un même contrôle ? Cette précision explique pourquoi deux listes apparemment contradictoires peuvent en réalité mesurer des objets différents.
Les comptes consolidés agrègent les données d’une société mère et de ses filiales contrôlées. Ils sont souvent plus pertinents pour apprécier le poids global d’un groupe. À l’inverse, les comptes sociaux décrivent la situation d’une entité juridique précise. Les deux approches sont utiles, mais elles ne répondent pas à la même question.
Lire une liste des grandes entreprises en France avec méthode
Les palmarès par chiffre d’affaires permettent de repérer les entreprises les plus actives commercialement. Ils ne constituent toutefois pas une liste automatique des grandes entreprises au sens de la définition statistique. Pour exploiter un classement sans tirer de conclusion excessive, plusieurs vérifications sont nécessaires.
- Vérifier l’année des comptes : un classement repose sur une période comptable donnée et peut évoluer d’un exercice à l’autre.
- Identifier le périmètre : groupe consolidé, société française, filiale ou établissement ne produisent pas les mêmes résultats.
- Regarder le critère de tri : chiffre d’affaires, nombre de salariés, résultat net et total de bilan ne classent pas les acteurs de la même façon.
- Distinguer le secteur : les besoins en actifs, la masse salariale et les volumes de vente varient entre l’industrie, la distribution, la banque et les services.
- Ne pas confondre taille et performance : une position élevée dans un classement ne renseigne pas, à elle seule, sur la rentabilité, la croissance ou la qualité de l’emploi.
En pratique, la définition officielle sert à catégoriser les entreprises, tandis qu’un classement répond à un besoin de hiérarchisation. La première indique si une organisation appartient à la catégorie des grandes entreprises. Le second permet de la situer par rapport à d’autres acteurs selon un indicateur clairement annoncé.