Recouvrement judiciaire à Rodez : le titre exécutoire ouvre la voie aux saisies
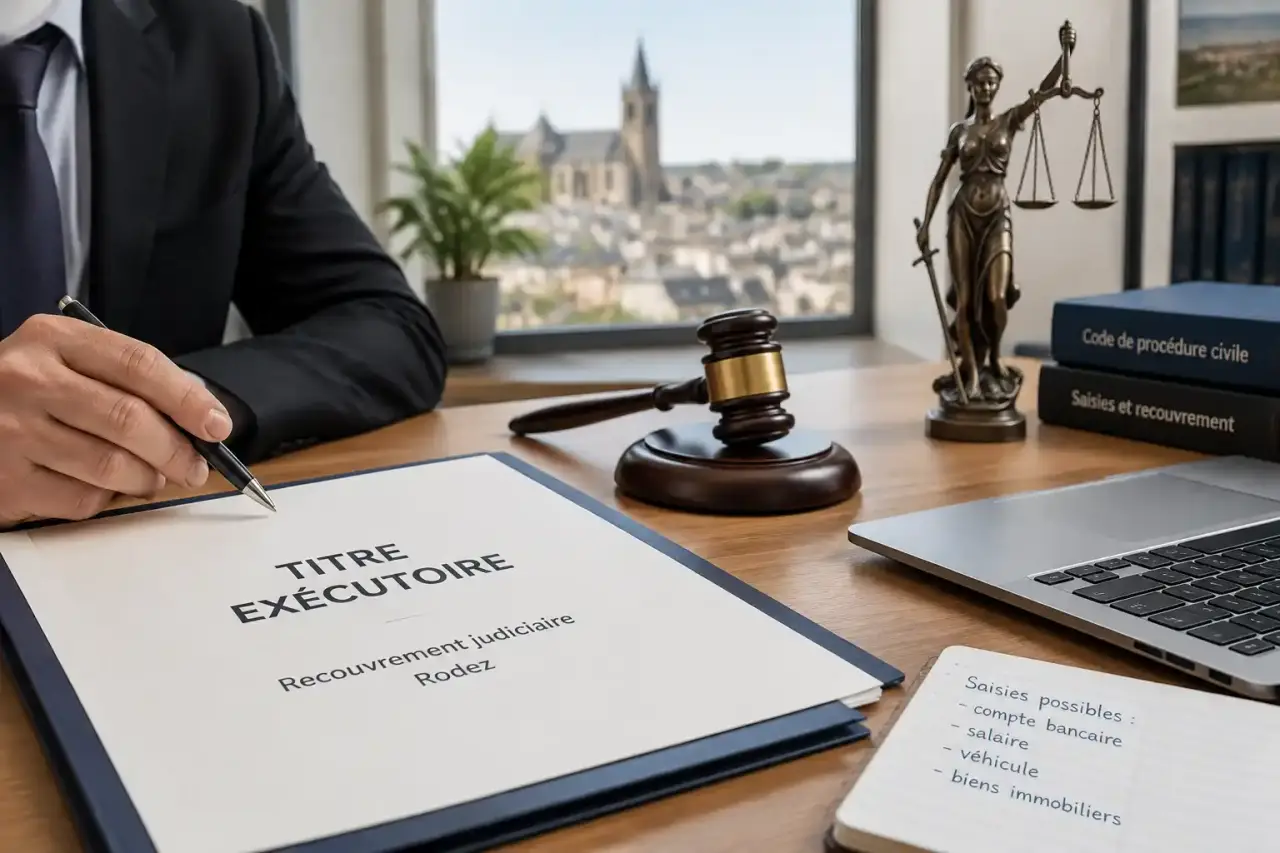
Une facture impayée depuis plusieurs semaines fragilise rapidement la trésorerie d’une entreprise de Rodez ou de l’Aveyron. Après les relances, la question est simple : faut-il encore rechercher un accord avec le débiteur ou engager une procédure pour obtenir un titre exécutoire et permettre une saisie ? La réponse dépend principalement de la situation de la créance et des documents déjà disponibles.
Recouvrement amiable ou judiciaire : ce qui détermine le passage de l’un à l’autre
Le recouvrement amiable reste généralement la première étape. Il consiste à relancer le débiteur, puis à lui adresser une mise en demeure qui formalise la demande de paiement. Lorsque sa trésorerie ne lui permet pas de régler la totalité de la somme immédiatement, un plan d’apurement ou un échéancier peut être négocié.
Cette phase ne nécessite pas l’intervention d’un tribunal. Elle repose sur le dialogue, la formalisation de la demande et le suivi des engagements pris. Un courrier officiel signé par un commissaire de justice ou un professionnel du recouvrement peut aussi inciter le débiteur à régulariser sa situation.
Le recouvrement judiciaire intervient lorsque les relances et la négociation échouent. C’est notamment le cas lorsque le débiteur reste injoignable, refuse catégoriquement de payer ou conteste la dette. Le créancier doit alors demander une décision de justice pour obtenir un titre exécutoire, c’est-à-dire un document qui permet ensuite de mettre en œuvre une exécution forcée. Ce changement de phase peut avoir une incidence sur le coût, les démarches et la durée du dossier.
Le tableau comparatif à garder sous les yeux
| Critère | Recouvrement amiable | Recouvrement judiciaire |
|---|---|---|
| Intervention du tribunal | Aucune | Nécessaire pour obtenir un titre exécutoire |
| Objectif | Négocier un paiement ou un échéancier | Obtenir une décision contraignante puis l’exécuter |
| Intervenants | Commissaire de justice ou société de recouvrement | Commissaire de justice, tribunal compétent et parfois avocat |
| Durée | Variable, souvent plus courte | Variable selon la réactivité du débiteur et la complexité du dossier |
| Issue en cas de succès | Paiement volontaire ou échelonné | Exécution forcée au moyen d’une saisie |
Quelles procédures engager selon que vous avez déjà un titre exécutoire ou non
Le choix de la procédure dépend de ce que le créancier possède déjà. Lorsqu’aucune décision n’a été rendue, deux voies principales permettent d’obtenir un titre exécutoire : l’injonction de payer et l’assignation. La première répond aux créances simples et documentées. La seconde convient davantage aux dossiers contestés ou complexes.
L’injonction de payer, pour les créances simples et incontestées
L’injonction de payer convient lorsque le montant et l’origine de la créance sont suffisamment établis. Une facture signée, un contrat clair ou une commande acceptée peuvent notamment appuyer la demande. Le créancier dépose une requête auprès du tribunal compétent, accompagnée des pièces qui prouvent la dette.
Le tribunal peut alors rendre une ordonnance. Si le débiteur ne forme pas opposition dans le délai prévu, cette ordonnance devient un titre exécutoire. Le créancier peut ensuite demander au commissaire de justice d’engager les mesures d’exécution forcée adaptées à la situation du débiteur.
L’assignation, lorsque la créance est contestée ou complexe
Lorsque le débiteur conteste la dette, invoque un litige commercial ou lorsque le dossier comporte plusieurs éléments à examiner, l’assignation devant le tribunal est la voie appropriée. Elle permet aux parties de présenter leurs arguments et leurs pièces dans le cadre d’un débat contradictoire.
La procédure aboutit à un jugement qui peut servir de titre exécutoire une fois les voies de recours épuisées ou écartées. Le chèque sans provision relève d’un cas particulier : la loi prévoit la délivrance d’un titre exécutoire spécifique sans passer par une procédure judiciaire classique, ce qui peut accélérer la récupération de la créance.
Quelles saisies mettre en œuvre une fois le titre exécutoire obtenu
L’obtention du titre exécutoire ne clôt pas le dossier. Elle ouvre la phase d’exécution forcée, confiée au commissaire de justice. La mesure choisie dépend des biens, des revenus et des droits détenus par le débiteur. Les informations réunies sur son patrimoine facilitent donc l’orientation du dossier.
Saisir ce que le débiteur possède : meubles, comptes et droits
La saisie-vente porte sur les meubles, les véhicules, les matériels ou les cheptels appartenant au débiteur. Les biens concernés peuvent ensuite être vendus pour régler la créance. Cette mesure suppose de pouvoir identifier des biens présentant une valeur suffisante au regard de la dette et des frais liés à la procédure.
La saisie-attribution vise les sommes détenues par un tiers pour le compte du débiteur. Il peut s’agir d’une banque, d’un notaire ou d’un locataire qui doit verser des loyers. Cette procédure est souvent rapide lorsque le créancier connaît déjà les établissements bancaires ou les tiers concernés.
La saisie de droits incorporels concerne notamment les obligations et les valeurs mobilières détenues par le débiteur. Cette possibilité est moins connue, mais elle peut être utile lorsque les liquidités ou les biens facilement identifiables sont insuffisants. Dans chaque cas, la nature de l’actif disponible détermine la mesure la plus adaptée.
Saisir ce que le débiteur perçoit ou détient en bien immobilier
La saisie sur rémunérations s’exerce auprès de l’employeur du débiteur. Elle peut porter sur un salaire, une pension ou une retraite, dans les limites fixées par la réglementation. Son intérêt dépend donc de la situation professionnelle ou personnelle du débiteur et du montant effectivement saisissable.
La saisie immobilière est plus lourde à mettre en œuvre. Elle concerne les biens immobiliers du débiteur et reste adaptée aux créances substantielles lorsque les autres mesures de saisie ne suffisent pas. Une analyse préalable du patrimoine permet d’éviter d’engager une procédure disproportionnée par rapport à la dette.
Si le créancier craint une organisation frauduleuse de l’insolvabilité avant même d’avoir obtenu un titre exécutoire, des saisies conservatoires ou la mise en place de sûretés peuvent contribuer à sécuriser le recouvrement futur. Ces mesures visent à préserver certains biens dans l’attente de la décision ou du règlement de la créance.
Combien coûte un recouvrement et quels documents transmettre
Les modalités de rémunération varient selon le professionnel et la procédure. Certains dossiers sont traités avec une rémunération au résultat, calculée sur les sommes effectivement recouvrées. Cette organisation peut limiter le risque financier pour le créancier. Elle ne se confond pas avec les frais de justice liés au dépôt d’une requête ou à une assignation, qui peuvent s’ajouter au coût global du dossier.
Aucun montant tarifaire précis ne peut être déduit du seul type de procédure. Le coût dépend notamment de la nature de la créance, des démarches nécessaires, de la réaction du débiteur et des mesures d’exécution à engager. La durée reste elle aussi variable selon la complexité du dossier et la solvabilité du débiteur.
Pour ouvrir un dossier, il est utile de réunir la facture ou le contrat à l’origine de la créance, les coordonnées complètes du débiteur, l’historique des relances et les échanges écrits. Les devis, bons de commande, accusés de réception et preuves de livraison peuvent également aider à établir une créance certaine, liquide et exigible.
Un dossier complet accélère l’analyse. Il permet de vérifier l’origine de la dette, son montant, son échéance et les démarches déjà réalisées. À l’inverse, un dossier incomplet oblige à reconstituer les éléments utiles avant d’engager une procédure.
Pourquoi agir rapidement face à un impayé à Rodez
Chaque semaine de retard peut réduire les chances de récupération. Un débiteur en difficulté peut vider ses comptes, céder certains biens ou modifier l’organisation de son activité avant qu’une saisie ne puisse être mise en œuvre. L’impayé pèse aussi sur la trésorerie de l’entreprise créancière, en retardant des investissements et le paiement des fournisseurs.
Agir rapidement aide également à préserver les preuves. Un interlocuteur peut changer, un courriel peut être perdu ou une entreprise débitrice peut modifier sa forme juridique. Les relances et la mise en demeure permettent de formaliser la situation avant que les éléments du dossier ne deviennent plus difficiles à réunir.
Pour une entreprise de Rodez ou de l’Aveyron, la démarche peut donc suivre un ordre clair : analyser la créance, tenter une résolution amiable, puis engager une procédure judiciaire si le paiement reste impossible. Une fois le titre exécutoire obtenu, le commissaire de justice peut orienter le dossier vers la saisie la plus cohérente avec les biens, les revenus ou les droits identifiés chez le débiteur.