Obligation de logiciel de facturation : ne confondez plus caisse certifiée et échéances 2026-2027
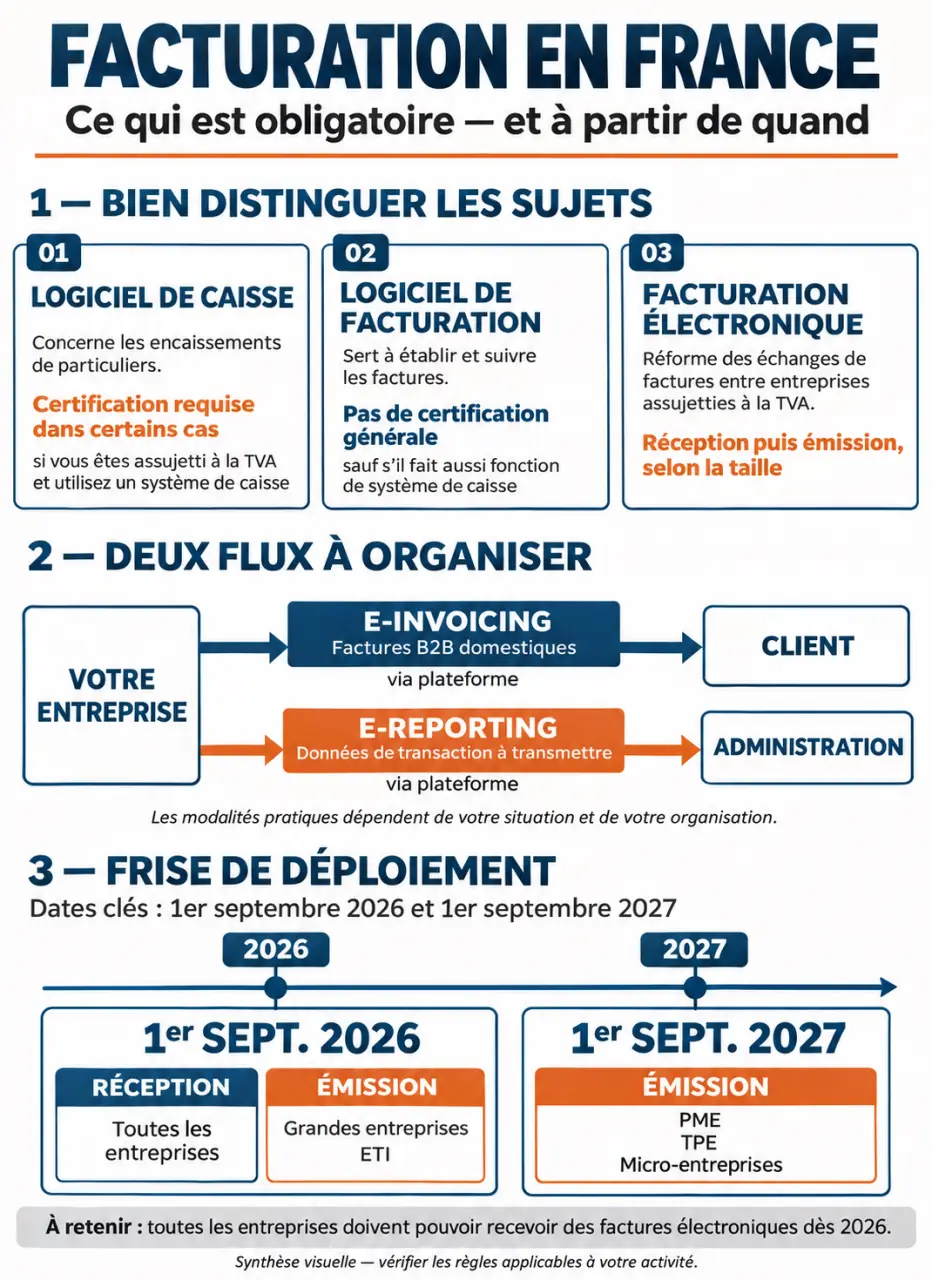
Il n’existe pas d’obligation générale d’acheter un logiciel de facturation certifié. Trois sujets doivent être séparés : établir des factures conformes, utiliser un système de caisse sécurisé lorsque votre activité l’exige, et passer à la facturation électronique selon le calendrier 2026-2027. Un micro-entrepreneur peut être concerné par la réforme sans facturer de TVA ; inversement, vendre à des particuliers n’impose pas automatiquement d’acheter une caisse.
Votre activité détermine l’obligation, pas le nom du logiciel
Un logiciel de facturation crée des devis, factures et avoirs. Un logiciel de caisse enregistre les règlements des clients. Une plateforme agréée assure les échanges de factures électroniques et la transmission des données fiscales. Une même solution peut réunir ces fonctions, mais elles répondent à des règles différentes.
La caisse sécurisée concerne certains encaissements de particuliers
Depuis le 1er janvier 2018, les professionnels assujettis à la TVA qui enregistrent, dans un logiciel ou système de caisse, des règlements d’opérations avec des particuliers doivent respecter des exigences d’inaltérabilité, de sécurisation, de conservation et d’archivage. Des exclusions existent, notamment pour les bénéficiaires de la franchise en base de TVA. L’obligation porte sur la conformité du système utilisé : elle n’impose pas, à elle seule, de s’équiper d’une caisse.
La certification NF525 est une voie de justification de cette conformité, et non une certification universelle de tous les logiciels de facturation. Si votre outil gère aussi les encaissements concernés, vérifiez précisément le périmètre certifié et les justificatifs exigibles. Ne considérez pas une simple mention commerciale « conforme » comme une preuve suffisante.
La franchise de TVA ne dispense pas de la réforme électronique
Être assujetti à la TVA ne signifie pas nécessairement la facturer. Un auto-entrepreneur en franchise en base demeure généralement assujetti : il entre donc dans le champ de la réforme pour ses opérations concernées. Les opérations exonérées relevant notamment des articles 261 à 261 E du Code général des impôts suivent toutefois un traitement particulier.
Un consultant travaillant avec des entreprises françaises doit ainsi préparer ses échanges électroniques. Un artisan vendant aux particuliers doit examiner ses obligations de transmission de données. Pour une profession libérale exerçant des activités exonérées, l’analyse doit porter sur les opérations réalisées, pas seulement sur le statut juridique.
Deux échéances à inscrire dans votre calendrier
Le calendrier distingue la capacité à recevoir une facture électronique de l’obligation d’en émettre. Attendre son échéance d’émission pour choisir une plateforme serait donc une erreur pour une petite entreprise.
| Entreprise concernée | Réception | Émission et e-reporting applicable |
|---|---|---|
| Grandes entreprises et ETI | 1er septembre 2026 | 1er septembre 2026 |
| PME et TPE | 1er septembre 2026 | 1er septembre 2027 |
| Micro-entreprises, y compris en franchise en base | 1er septembre 2026 | 1er septembre 2027 |
Ces dates s’appliquent dans le périmètre prévu par la réforme. La facturation électronique, ou e-invoicing, vise principalement les opérations nationales entre assujettis établis en France. L’e-reporting correspond à la transmission à l’administration de données de transactions, notamment pour certaines ventes aux particuliers ou opérations internationales, ainsi que de données de paiement lorsque cela s’applique.
La Guadeloupe, la Martinique et La Réunion entrent dans le périmètre territorial de la réforme, avec un traitement des échanges dépendant des règles de TVA. La Guyane et Mayotte ne relèvent pas du même champ d’application. Pour une activité ultramarine ou internationale, faites qualifier les flux par votre expert-comptable plutôt que d’appliquer automatiquement le schéma métropolitain.
Une facture PDF ne suffit pas pour être conforme
Une facture électronique conforme ne se résume pas à un document envoyé par courriel. Elle contient des données structurées permettant un traitement automatisé et passe par une plateforme agréée par l’État, auparavant désignée PDP. Votre logiciel peut communiquer avec cette plateforme sans être lui-même agréé.
Formats, mentions et conservation : les points à vérifier
Les formats de référence sont Factur-X, UBL et CII. Factur-X associe notamment une représentation lisible et des données structurées. Le prestataire doit expliquer les formats qu’il accepte, les conversions proposées et la manière dont les statuts de traitement reviennent dans votre outil.
La réforme introduit également quatre nouvelles mentions : le SIREN du client, l’adresse de livraison lorsqu’elle diffère de l’adresse de facturation, la catégorie de l’opération et, le cas échéant, l’option pour le paiement de la TVA d’après les débits. Leur intégration nécessite souvent de nettoyer les fiches clients avant de changer de logiciel.
Les factures doivent être conservées six ans au titre des obligations fiscales, dans des conditions préservant leur intégrité et leur lisibilité. Attention : les obligations comptables et commerciales conduisent généralement à conserver les pièces comptables pendant dix ans. Un espace de consultation chez un prestataire ne constitue donc pas automatiquement un archivage suffisant.
Prévoyez aussi un fusible organisationnel : lorsqu’une facture est rejetée, une personne identifiée doit recevoir l’alerte, corriger la donnée et relancer l’envoi. Sans ce circuit de secours, une erreur de SIREN peut immobiliser une créance sans que le commercial le sache. Testez volontairement un rejet avant le démarrage, puis vérifiez qui intervient et comment la correction reste traçable.
Les sanctions ne concernent pas toutes le même manquement
L’amende de 7 500 € concerne le dispositif de caisse : elle peut s’appliquer par logiciel ou système concerné lorsque les justificatifs requis ne sont pas présentés. Elle ne sanctionne pas simplement l’absence d’un abonnement à un logiciel de facturation.
Le professionnel dispose d’un délai de mise en conformité de 60 jours dans le cadre de cette procédure. Le délai de 30 jours permettant, dans certaines modalités de contrôle, de présenter les justificatifs nécessaires ne doit pas être interprété comme une prolongation automatique : les délais répondent à des situations procédurales distinctes. Une nouvelle sanction peut intervenir si l’irrégularité persiste.
La fabrication ou l’utilisation d’une fausse attestation peut relever du faux et usage de faux, passible de trois ans d’emprisonnement et de 45 000 € d’amende. Ce risque pénal est différent d’un retard de paramétrage ou d’une erreur de facturation.
La réforme électronique comporte ses propres sanctions pour défaut d’émission ou de transmission des données. Ne transposez donc pas les montants applicables aux caisses à ces manquements. Pour sécuriser un dossier concret, consultez les règles actualisées sur impots.gouv.fr et conservez les preuves de vos démarches de régularisation.
Choisir un outil sans acheter une conformité de façade
Un logiciel gratuit peut convenir si ses fonctions et son raccordement couvrent réellement vos obligations. À l’inverse, un abonnement payant ne garantit ni l’agrément de la plateforme partenaire ni l’archivage légal. Demandez une démonstration portant sur vos flux réels, pas uniquement sur la création d’un devis.
- Identifiez la plateforme agréée et vérifiez son statut dans la liste publiée sur impots.gouv.fr.
- Clarifiez le périmètre : réception, émission, e-reporting, données de paiement et éventuelle fonction de caisse.
- Testez les échanges : facture fournisseur, avoir, rejet, correction et export comptable.
- Examinez le contrat : volumes inclus, coûts supplémentaires, assistance, archivage et récupération des données.
- Exigez les justificatifs utiles pour la version effectivement utilisée, notamment si elle comporte une caisse.
Commencez par inventorier vos clients professionnels, particuliers et étrangers, puis faites valider leur traitement avec votre expert-comptable. Vous pourrez ensuite choisir une plateforme, fiabiliser vos coordonnées clients et former la personne chargée des anomalies. Pour une orientation officielle, la DGFiP propose ses ressources sur la facturation électronique et le numéro 0 806 807 807, au prix d’un appel avec service gratuit.